Modelo de Balancete para Controle Financeiro Empresarial
Entenda o que é balancete, quando ele ajuda no controle financeiro e quais dados devem ser conferidos antes da emissão. Veja tipos, cuidados práticos, perguntas frequentes e use o modelo editável desta página para registrar saldos, receitas e despesas.
Sumário
- 01 O que é balancete e para que serve
- 02 Quando usar um modelo de balancete
- Situações em que o documento é útil
- 03 Diferença entre balancete, balanço patrimonial e fluxo de caixa
- 04 Informações que não podem faltar no documento
- Identificação e período de referência
- Contas e saldos
- Documentos de suporte
- 05 Passo a passo para preencher o modelo de balancete
- 06 Modelo de Modelo de Balancete para Controle Financeiro Empresarial
- 07 Tipos e variações de balancete
- Balancete de verificação
- Balancete financeiro ou gerencial
- Balancete por centro de custo
- 08 Cuidados e erros comuns ao elaborar o balancete
- 09 Como interpretar os resultados do balancete
- 10 Perguntas frequentes sobre modelo de balancete
- O balancete é obrigatório para toda pequena empresa?
- Posso fazer um balancete em planilha?
- Qual é a diferença entre saldo devedor e saldo credor?
- O balancete substitui o balanço patrimonial?
- Quem deve assinar o balancete?
- Com que frequência devo atualizar o balancete?
- 11 Referências
- 12 Vídeo explicativo
- 13 Aviso importante
O modelo de balancete é uma ferramenta de organização que permite reunir saldos, receitas, despesas e movimentações de determinado período em um documento de consulta rápida. Para pessoas que administram pequenos negócios, ele ajuda a visualizar a situação financeira e a identificar dados que precisam de conferência.
Embora seja muito utilizado na rotina contábil, o balancete também pode servir como relatório gerencial. O modelo editável desta página foi estruturado para facilitar o registro das principais contas e de seus valores, mas deve ser adaptado à realidade da empresa e, quando necessário, revisado por profissional de contabilidade.
O que é balancete e para que serve
Balancete é um demonstrativo que apresenta os saldos das contas de uma organização em uma data ou período definido. Em geral, ele organiza informações de ativo, passivo, patrimônio líquido, receitas, custos e despesas, permitindo verificar se os lançamentos estão consistentes e se os totais devedores e credores permanecem equilibrados.
Na prática, o documento serve para acompanhar a escrituração e apoiar decisões. Ele não substitui, por si só, demonstrações contábeis formais nem elimina obrigações fiscais, mas fornece uma visão intermediária e útil da movimentação financeira e patrimonial.
Para empresas com contabilidade regular, o balancete deve refletir os registros realizados conforme o método contábil adotado e a documentação disponível. O Código Civil brasileiro prevê que o empresário e a sociedade empresária devem seguir sistema de contabilidade e levantar anualmente balanço patrimonial e resultado econômico.
“O empresário e a sociedade empresária são obrigados a seguir um sistema de contabilidade.”
Código Civil, art. 1.179
Quando usar um modelo de balancete
O uso periódico do balancete é recomendável para acompanhar a evolução financeira e patrimonial do negócio. A periodicidade pode ser mensal, quinzenal ou semanal, desde que seja coerente com o volume de operações e que os dados estejam atualizados.
Pequenos empreendedores podem utilizá-lo como apoio à gestão, especialmente quando precisam confrontar vendas, pagamentos, contas a receber, empréstimos, impostos, estoque e despesas operacionais. Empresas que contam com escritório contábil também podem usar um relatório gerencial interno para dialogar com mais clareza sobre informações enviadas ao contador.
Situações em que o documento é útil
- Conferir se as receitas registradas correspondem às vendas ou aos serviços prestados.
- Identificar contas com saldo incomum, negativo ou divergente.
- Acompanhar valores a receber de clientes e obrigações a pagar.
- Preparar informações para reuniões de gestão, sócios ou administradores.
- Organizar documentos antes do envio ao contador responsável.
- Apoiar o planejamento de fluxo de caixa e de pagamentos próximos.
Diferença entre balancete, balanço patrimonial e fluxo de caixa
Esses documentos possuem finalidades relacionadas, mas não são iguais. Confundir seus objetivos pode levar a análises equivocadas, principalmente quando o empreendedor usa somente extratos bancários para medir a situação do negócio.
| Documento | Finalidade principal | Informações mais comuns | Uso habitual |
|---|---|---|---|
| Balancete | Conferir saldos e movimentações por conta | Débitos, créditos e saldos | Controle periódico e verificação interna |
| Balanço patrimonial | Demonstrar posição patrimonial em data específica | Ativo, passivo e patrimônio líquido | Encerramento e demonstrações contábeis |
| Fluxo de caixa | Controlar entradas e saídas de dinheiro | Recebimentos, pagamentos e saldo disponível | Planejamento de liquidez |
| DRE | Apurar o resultado do período | Receitas, custos, despesas e lucro ou prejuízo | Análise de desempenho econômico |
O balancete pode incluir contas que não representam dinheiro imediatamente disponível, como valores a receber, estoques, depreciação, fornecedores e empréstimos. Por isso, um saldo positivo no balancete não significa necessariamente que a empresa tenha caixa livre para pagar todas as obrigações.
Informações que não podem faltar no documento
Para que o relatório seja útil e auditável internamente, cada registro precisa ter identificação clara. A qualidade das informações importa mais do que a aparência do formulário: números sem documentos de apoio ou sem critério de classificação podem prejudicar a análise.
Identificação e período de referência
Indique a razão social ou o nome do responsável pelo negócio, CPF ou CNPJ quando aplicável, o período abrangido e a data de emissão. Também é recomendável identificar quem preparou o documento e a data da última atualização.
Contas e saldos
Liste as contas de forma organizada, com código interno se houver plano de contas. Para cada uma, informe saldo anterior, movimentações a débito, movimentações a crédito e saldo final. Mantenha um critério uniforme para registrar valores positivos, negativos e contas retificadoras.
Documentos de suporte
Notas fiscais, recibos, contratos, extratos bancários, comprovantes de transferência e folhas de pagamento são exemplos de evidências que sustentam os lançamentos. Para documentos fiscais eletrônicos, vale consultar as orientações da NFS-e Nacional quando a operação envolver nota fiscal de serviço.
- Nome ou identificação da empresa ou do responsável.
- Período de apuração e data de elaboração.
- Descrição objetiva de cada conta.
- Saldo inicial, débitos, créditos e saldo final.
- Totalização dos saldos devedores e credores.
- Campo de observações para divergências, ajustes e pendências.
- Indicação dos documentos que comprovam as movimentações.
Passo a passo para preencher o modelo de balancete
Antes de preencher, reúna a documentação do período. O ideal é que o balancete seja elaborado depois de conciliar banco, caixa, contas a pagar, contas a receber e demais movimentações relevantes. Isso reduz o risco de registrar uma informação incompleta ou duplicada.
- Defina o período: escolha a data inicial e final que o relatório cobrirá, como um mês ou uma quinzena.
- Identifique o responsável: preencha nome empresarial ou nome completo, CPF ou CNPJ, endereço e dados de contato quando forem necessários ao controle interno.
- Organize as contas: separe contas patrimoniais, de receitas, custos e despesas conforme o plano de contas utilizado no negócio.
- Registre o saldo inicial: transcreva o saldo de abertura de cada conta a partir do período anterior ou da documentação de base.
- Lance débitos e créditos: informe as movimentações do período de modo consistente com o método de controle adotado.
- Calcule o saldo final: confira a fórmula aplicada a cada conta, respeitando sua natureza devedora ou credora.
- Some e compare os totais: em balancetes contábeis, os totais de débitos e créditos devem ser analisados para localizar eventuais divergências.
- Registre observações: anote pendências, conciliações em andamento, ajustes previstos e documentos ainda não recebidos.
- Revise antes de utilizar: compare os principais saldos com extratos, relatórios de vendas, contas a pagar e contas a receber.
Modelo editável
Modelo Editável Aqui
Clique em “Editar documento” para preencher os campos entre colchetes. As alterações ficam salvas apenas neste navegador.
MODELO DE BALANCETE
IDENTIFICAÇÃO DO RESPONSÁVEL PELO BALANCETE
[NOME EMPRESARIAL OU NOME COMPLETO], [NATUREZA JURÍDICA, SE APLICÁVEL], inscrito(a) no CPF/CNPJ sob o nº [CPF OU CNPJ], com endereço em [ENDEREÇO COMPLETO], [BAIRRO], [CIDADE] – [UF], CEP [CEP], telefone [TELEFONE] e e-mail [E-MAIL], neste ato representado(a) por [NOME COMPLETO DO REPRESENTANTE OU RESPONSÁVEL], [QUALIFICAÇÃO], inscrito(a) no CPF sob o nº [CPF], elabora o presente BALANCETE para fins de controle financeiro, gerencial e/ou contábil interno, referente ao período indicado neste documento.
1. FINALIDADE DO DOCUMENTO
1.1. O presente balancete tem por finalidade apresentar, de forma organizada, os saldos iniciais, as movimentações ocorridas e os saldos finais das contas relacionadas às atividades de [NOME DA EMPRESA OU ATIVIDADE], considerando o período de [DATA INICIAL] a [DATA FINAL].
1.2. As informações registradas neste documento destinam-se ao acompanhamento interno da situação financeira e patrimonial, à conferência de lançamentos, à organização de documentos e ao apoio na prestação de informações ao profissional de contabilidade, quando aplicável.
1.3. Este balancete deverá ser interpretado em conjunto com os comprovantes, extratos, notas fiscais, recibos, contratos, relatórios de vendas, documentos de contas a pagar e contas a receber, bem como demais registros que sustentem os valores indicados.
2. PERÍODO DE REFERÊNCIA
2.1. Período abrangido: de [DATA INICIAL] até [DATA FINAL].
2.2. Data de emissão do balancete: [DATA DE EMISSÃO].
2.3. Data da última atualização dos dados: [DATA DA ÚLTIMA ATUALIZAÇÃO].
2.4. Responsável pela elaboração: [NOME COMPLETO], CPF nº [CPF], cargo/função [CARGO OU FUNÇÃO].
3. CRITÉRIOS DE REGISTRO
3.1. Os valores apresentados foram registrados em moeda corrente nacional, em reais (R$), com base nos documentos e informações disponíveis até a data de emissão deste balancete.
3.2. O saldo inicial de cada conta corresponde ao saldo apurado no encerramento do período imediatamente anterior ou, quando não houver controle anterior, ao valor identificado na data inicial do período de referência.
3.3. Os débitos, créditos, entradas, saídas, ajustes e transferências deverão ser lançados de forma individualizada ou consolidada, desde que seja possível identificar a origem dos valores por meio da documentação de suporte.
3.4. Valores pendentes de conferência, documentos não recebidos, divergências bancárias, estornos, ajustes e operações em análise deverão ser indicados no campo de observações deste balancete.
4. DEMONSTRATIVO DAS CONTAS
4.1. Conta: [NOME DA CONTA 1]. Código interno: [CÓDIGO DA CONTA]. Saldo inicial: R$ [VALOR]. Movimentações a débito/entradas: R$ [VALOR]. Movimentações a crédito/saídas: R$ [VALOR]. Saldo final: R$ [VALOR]. Observações: [DESCREVER OBSERVAÇÕES].
4.2. Conta: [NOME DA CONTA 2]. Código interno: [CÓDIGO DA CONTA]. Saldo inicial: R$ [VALOR]. Movimentações a débito/entradas: R$ [VALOR]. Movimentações a crédito/saídas: R$ [VALOR]. Saldo final: R$ [VALOR]. Observações: [DESCREVER OBSERVAÇÕES].
4.3. Conta: [NOME DA CONTA 3]. Código interno: [CÓDIGO DA CONTA]. Saldo inicial: R$ [VALOR]. Movimentações a débito/entradas: R$ [VALOR]. Movimentações a crédito/saídas: R$ [VALOR]. Saldo final: R$ [VALOR]. Observações: [DESCREVER OBSERVAÇÕES].
4.4. Conta: [NOME DA CONTA 4]. Código interno: [CÓDIGO DA CONTA]. Saldo inicial: R$ [VALOR]. Movimentações a débito/entradas: R$ [VALOR]. Movimentações a crédito/saídas: R$ [VALOR]. Saldo final: R$ [VALOR]. Observações: [DESCREVER OBSERVAÇÕES].
4.5. Conta: [NOME DA CONTA 5]. Código interno: [CÓDIGO DA CONTA]. Saldo inicial: R$ [VALOR]. Movimentações a débito/entradas: R$ [VALOR]. Movimentações a crédito/saídas: R$ [VALOR]. Saldo final: R$ [VALOR]. Observações: [DESCREVER OBSERVAÇÕES].
4.6. Caso existam outras contas relevantes, elas deverão ser acrescentadas em sequência, observando-se a mesma estrutura de identificação, saldo inicial, movimentações, saldo final e observações.
5. TOTAIS APURADOS
5.1. Total dos saldos iniciais: R$ [VALOR TOTAL DOS SALDOS INICIAIS].
5.2. Total das movimentações a débito/entradas: R$ [VALOR TOTAL DE DÉBITOS OU ENTRADAS].
5.3. Total das movimentações a crédito/saídas: R$ [VALOR TOTAL DE CRÉDITOS OU SAÍDAS].
5.4. Total dos saldos finais: R$ [VALOR TOTAL DOS SALDOS FINAIS].
5.5. Resultado da conferência: [DESCREVER SE OS SALDOS FORAM CONFERIDOS, SE HÁ DIVERGÊNCIAS OU SE EXISTEM AJUSTES PENDENTES].
6. CONTAS E DOCUMENTOS EM CONFERÊNCIA
6.1. Permanecem sujeitos à conferência, regularização ou comprovação os seguintes itens: [DESCREVER CONTAS, VALORES, DOCUMENTOS OU OCORRÊNCIAS PENDENTES].
6.2. Para cada pendência identificada, deverá ser informado, quando possível, o responsável pela verificação, o documento necessário, o prazo estimado de regularização e o impacto financeiro estimado.
6.3. Ajustes posteriores deverão ser registrados em novo balancete ou em documento complementar, com indicação da data, da justificativa, da conta afetada e do responsável pela alteração.
7. DECLARAÇÃO DO RESPONSÁVEL
7.1. Declaro, para fins internos de controle e organização, que as informações constantes deste balancete foram elaboradas com base nos documentos e dados disponibilizados até a presente data.
7.2. Declaro estar ciente de que este documento não substitui a escrituração contábil regular, as demonstrações contábeis exigíveis, as obrigações fiscais ou a análise de profissional legalmente habilitado, quando necessárias.
7.3. Comprometo-me a manter arquivados os documentos que sustentam os registros apresentados, pelo prazo aplicável à natureza de cada operação e às obrigações legais pertinentes.
8. OBSERVAÇÕES FINAIS
8.1. Observações gerais: [INSERIR INFORMAÇÕES COMPLEMENTARES, RESTRIÇÕES DE USO, DIVERGÊNCIAS RELEVANTES, CONCILIAÇÕES PENDENTES OU OUTRAS ANOTAÇÕES].
8.2. Este balancete poderá ser utilizado como documento de apoio para reuniões de gestão, análise de caixa, conferência de obrigações, planejamento financeiro e encaminhamento de informações ao contador responsável.
[CIDADE] – [UF], [DIA] de [MÊS] de [ANO].
________________________________________
[NOME COMPLETO DO RESPONSÁVEL]
CPF/CNPJ: [CPF OU CNPJ]
Cargo/Função: [CARGO OU FUNÇÃO]
________________________________________
[NOME COMPLETO DO REVISOR OU CONTADOR, SE APLICÁVEL]
CPF: [CPF] | CRC: [NÚMERO DO CRC, SE APLICÁVEL]
Cargo/Função: [CARGO OU FUNÇÃO]
Tipos e variações de balancete
O formato adequado depende do objetivo, do porte do negócio e do nível de detalhamento esperado. Um comércio pequeno pode precisar de relatório gerencial simples, enquanto uma sociedade empresária com escrituração formal costuma trabalhar com balancetes extraídos do sistema contábil.
Balancete de verificação
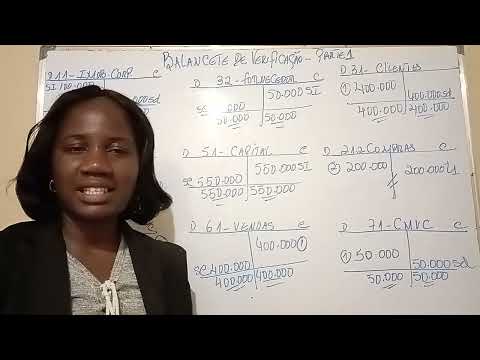
É a modalidade mais associada à contabilidade. Reúne contas e seus saldos para verificar a igualdade entre débitos e créditos e auxiliar a conferência dos lançamentos. A igualdade dos totais, porém, não garante sozinha que todos os registros estejam corretos; uma classificação inadequada ainda pode exigir ajuste.
Balancete financeiro ou gerencial
É voltado à administração cotidiana. Pode destacar caixa, bancos, vendas, despesas, contas a pagar e contas a receber, sem reproduzir necessariamente toda a estrutura técnica da escrituração contábil. É útil para decisões rápidas, desde que não seja apresentado como demonstração contábil oficial sem validação profissional.
Balancete por centro de custo
Empresas com áreas, filiais, projetos ou departamentos podem separar os dados por centro de custo. Assim, fica mais fácil identificar quais operações concentram despesas, geram receitas ou demandam revisão de orçamento.
Cuidados e erros comuns ao elaborar o balancete
Um balancete confiável depende de disciplina na coleta de dados e de critérios estáveis. É comum que pequenos negócios misturem contas pessoais e empresariais, esqueçam compras pagas em dinheiro ou registrem receitas sem considerar taxas, estornos e impostos. Esses problemas reduzem a utilidade do relatório.
- Misturar patrimônio pessoal e empresarial: mantenha contas, comprovantes e registros separados sempre que possível.
- Usar apenas o saldo bancário: banco não mostra todos os valores a receber, obrigações futuras, estoque ou despesas ainda não contabilizadas.
- Não fazer conciliação: confronte os registros internos com extratos e documentos de suporte.
- Duplicar lançamentos: confira pagamentos parcelados, transferências entre contas próprias e importações de planilhas.
- Classificar despesas de forma genérica: categorias claras tornam a análise mais útil e facilitam a revisão contábil.
- Alterar números sem registro: documente correções, justificativas e a data em que o ajuste foi realizado.
- Confundir relatório gerencial com obrigação contábil: valide a necessidade de assinaturas, demonstrações ou registros formais com contador habilitado.
Como interpretar os resultados do balancete
Após concluir o preenchimento, comece pelos saldos que parecem incompatíveis com a operação. Caixa negativo, contas a receber muito antigas, despesas sem documento e fornecedores sem baixa são exemplos de pontos que merecem investigação.
Também compare os valores com períodos anteriores. Uma despesa maior pode ser legítima, como a compra de estoque ou equipamento, mas deve estar acompanhada de documentação e da classificação adequada. O objetivo não é apenas obter um total: é compreender o que mudou, por qual razão mudou e quais providências podem ser necessárias.
Se o negócio possui contabilidade formal, envie ao contador as informações e os documentos em prazo suficiente para a escrituração. O profissional poderá avaliar lançamentos de competência, tributos, depreciação, provisões e demais elementos que não aparecem integralmente em um simples controle de caixa.
Perguntas frequentes sobre modelo de balancete
O balancete é obrigatório para toda pequena empresa?
Não existe uma resposta única, pois a obrigação depende da natureza jurídica, do regime aplicável, da atividade e da forma como a empresa mantém sua escrituração. Mesmo quando usado apenas como ferramenta gerencial, o balancete pode melhorar o controle. Para verificar exigências específicas, procure um contador.
Posso fazer um balancete em planilha?
Sim. Uma planilha pode ser suficiente para controles básicos, desde que tenha fórmulas revisadas, acesso protegido, documentos de apoio organizados e cópias de segurança. À medida que o volume de dados aumenta, um sistema integrado pode reduzir erros operacionais.
Qual é a diferença entre saldo devedor e saldo credor?
Esses termos indicam a natureza e a posição da conta dentro do método contábil. A interpretação varia conforme a conta analisada. Por exemplo, contas de ativo normalmente possuem natureza devedora, enquanto obrigações e patrimônio líquido normalmente possuem natureza credora. A classificação técnica deve seguir o plano de contas e a orientação contábil adequada.
O balancete substitui o balanço patrimonial?
Não. O balancete é um relatório de conferência ou acompanhamento, enquanto o balanço patrimonial é uma demonstração que apresenta a posição patrimonial em determinada data. Cada documento possui estrutura e finalidade próprias.
Quem deve assinar o balancete?
Em controles internos, a empresa pode definir responsáveis pela elaboração e revisão. Quando o documento integrar escrituração ou demonstrações contábeis formais, a necessidade de assinatura e a responsabilidade técnica devem ser verificadas com profissional habilitado.
Com que frequência devo atualizar o balancete?
Para a maioria dos pequenos negócios, a atualização mensal é uma referência prática. Empresas com grande volume de vendas, recebimentos e pagamentos podem precisar de acompanhamento semanal ou até diário de determinadas contas, especialmente caixa e bancos.
Referências
Vídeo explicativo
Sobre o autor
Stefano Barcellos
Editor e curador de modelos de documentos
Stefano Barcellos é editor do MSG Center e responsável pela curadoria dos modelos de documentos publicados no portal, com foco em linguagem clara, estrutura organizada e atualização constante do conteúdo.