Modelo de Balanced Scorecard para Planejar Metas
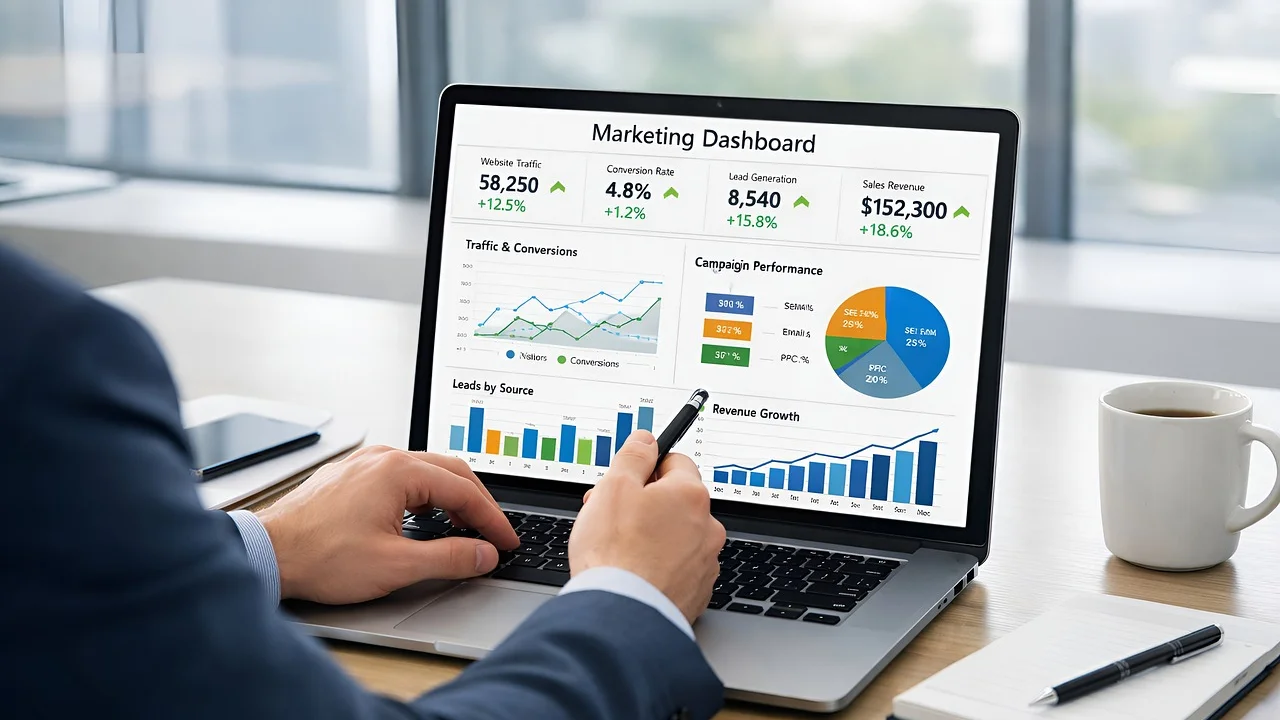
O modelo de balanced scorecard desta página ajuda pessoas e pequenas empresas a organizar objetivos, indicadores, metas, responsáveis e iniciativas em quatro perspectivas estratégicas. Entenda como preencher, acompanhar resultados e evitar erros na gestão.
Sumário
- 01 O que é o modelo de balanced scorecard
- 02 Para que serve o Balanced Scorecard
- Benefícios práticos para pessoas e pequenos negócios
- 03 Quando usar um modelo de balanced scorecard
- Situações em que o BSC tende a ajudar
- 04 As quatro perspectivas do BSC
- 05 O que não pode faltar no documento
- 06 Modelo de Modelo de Balanced Scorecard para Planejar Metas
- 07 Como preencher o modelo passo a passo
- 08 Tipos e variações do balanced scorecard
- BSC empresarial completo
- BSC simplificado para pequenos negócios
- BSC por projeto ou área
- Mapa estratégico visual
- 09 Cuidados e erros comuns na utilização
- 10 Como acompanhar e revisar os indicadores
- 11 Perguntas frequentes sobre modelo de balanced scorecard
- O que significa Balanced Scorecard?
- Uma pequena empresa pode usar BSC?
- Quantos indicadores devo colocar no BSC?
- Qual é a diferença entre objetivo, indicador e meta?
- O BSC substitui o planejamento financeiro?
- Com que frequência o Balanced Scorecard deve ser revisado?
- 12 Referências
- 13 Vídeo explicativo
- 14 Aviso importante
O modelo de balanced scorecard é uma ferramenta prática para converter planos gerais em objetivos mensuráveis, responsáveis definidos e ações acompanháveis. Ele ajuda pessoas empreendedoras, equipes e pequenas empresas a visualizar a estratégia em quatro perspectivas conectadas: financeira, clientes, processos internos e aprendizado e crescimento.
Mais do que uma lista de metas, o Balanced Scorecard, ou BSC, cria uma relação lógica entre o que a organização quer alcançar, como pretende fazer isso e quais sinais demonstram evolução. O modelo editável desta página pode ser adaptado a negócios de serviços, comércio, projetos individuais, departamentos e equipes que precisam tomar decisões com maior clareza.
O que é o modelo de balanced scorecard
O Balanced Scorecard é um método de gestão estratégica que organiza objetivos e indicadores sob perspectivas complementares. Seu propósito é evitar que o desempenho seja analisado somente pelo resultado financeiro, incluindo fatores que sustentam esse resultado ao longo do tempo.
Em um modelo de balanced scorecard, cada perspectiva reúne objetivos específicos. Para cada objetivo, a empresa define pelo menos um indicador, uma meta, um responsável, uma periodicidade de verificação e iniciativas práticas. Desse modo, a estratégia deixa de ser uma intenção genérica e passa a orientar a rotina.
O BSC é frequentemente apresentado em formato de mapa estratégico ou quadro de acompanhamento. Esse visual favorece a compreensão das relações de causa e efeito: desenvolver competências da equipe pode melhorar processos; processos mais eficientes podem elevar a satisfação dos clientes; clientes mais satisfeitos podem favorecer receitas, margem ou sustentabilidade financeira.
Para que serve o Balanced Scorecard
O BSC serve para alinhar prioridades e acompanhar a execução do planejamento. Em pequenas empresas, essa função é especialmente relevante porque a mesma pessoa costuma acumular decisões operacionais, comerciais, financeiras e administrativas.
Quando bem elaborado, o quadro permite identificar o que merece atenção antes que um problema apareça no caixa ou no relacionamento com os clientes. Também reduz o risco de equipes perseguirem metas isoladas que não contribuem para a estratégia principal.
Benefícios práticos para pessoas e pequenos negócios
- Traduz a estratégia em ações: transforma objetivos amplos em atividades verificáveis.
- Define prioridades: mostra quais metas têm impacto real e quais podem aguardar.
- Facilita reuniões: cria uma pauta objetiva para revisar resultados e decisões.
- Distribui responsabilidades: indica quem acompanha cada indicador e iniciativa.
- Integra áreas: conecta vendas, atendimento, finanças, operação e desenvolvimento.
- Apoia correções: evidencia desvios entre o resultado observado e a meta definida.
O modelo não substitui controles financeiros, relatórios de vendas ou procedimentos operacionais. Ele funciona como uma estrutura de gestão que reúne informações relevantes e direciona a leitura desses dados.
Quando usar um modelo de balanced scorecard
O modelo é indicado quando há necessidade de organizar objetivos em um horizonte definido e acompanhar a execução com disciplina. Não é preciso esperar uma grande reestruturação para adotá-lo. Um profissional autônomo, por exemplo, pode usar o BSC para equilibrar faturamento, satisfação dos clientes, organização do trabalho e capacitação.
Para uma pequena empresa, o uso é útil na abertura de uma nova unidade, no lançamento de serviço, na definição de metas comerciais, na redução de retrabalho, na melhora do atendimento ou na preparação de um plano anual. O documento também auxilia equipes que já possuem muitos indicadores, mas não sabem quais deles realmente importam.
Situações em que o BSC tende a ajudar
- Planejamento de metas de curto e médio prazo.
- Criação de indicadores para áreas ou projetos.
- Reuniões periódicas de acompanhamento da gestão.
- Necessidade de alinhar sócios, gestores e colaboradores.
- Queda de resultados sem causa claramente identificada.
- Crescimento do negócio que exige processos mais organizados.
Antes de preencher o quadro, defina qual problema estratégico ele deve ajudar a resolver. Um BSC excessivamente amplo ou feito apenas para “ter indicadores” costuma perder utilidade rapidamente.
As quatro perspectivas do BSC
As perspectivas tradicionais não são compartimentos isolados. Elas devem ser lidas como partes de uma cadeia estratégica. A adaptação é possível, mas a mudança de nomes ou de categorias deve preservar a lógica de compreender resultados, público atendido, funcionamento interno e capacidade de evolução.
| Perspectiva | Pergunta central | Exemplos de objetivos | Indicadores possíveis |
|---|---|---|---|
| Financeira | Como preservar resultados e viabilidade? | Aumentar margem, melhorar fluxo de caixa, reduzir custos. | Faturamento, margem, inadimplência, caixa disponível. |
| Clientes | Como o público percebe a entrega? | Elevar satisfação, reter clientes, ampliar vendas recorrentes. | Recompra, avaliações, reclamações, prazo de resposta. |
| Processos internos | O que precisa funcionar melhor? | Reduzir retrabalho, agilizar entrega, padronizar atendimento. | Prazo médio, erros, produtividade, custos operacionais. |
| Aprendizado e crescimento | Como desenvolver capacidade para evoluir? | Capacitar equipe, documentar rotinas, melhorar ferramentas. | Treinamentos, rotatividade, uso de sistemas, competências. |
A perspectiva financeira não precisa ser descartada por negócios sem fins lucrativos ou projetos pessoais. Nesses casos, ela pode representar sustentabilidade, disponibilidade de recursos, controle de orçamento ou capacidade de manutenção das atividades.
O que não pode faltar no documento
Um bom BSC deve ser simples o bastante para ser usado e completo o suficiente para apoiar decisões. O excesso de campos e métricas torna a atualização cansativa; a falta de definição transforma o material em uma lista de desejos.
Inclua no modelo editável desta página os elementos que dão contexto, objetividade e possibilidade de acompanhamento:
- Identificação: nome da empresa, área ou projeto, período de vigência e versão do documento.
- Direcionadores estratégicos: missão, visão ou prioridade principal, quando já existirem.
- Perspectiva: classificação de cada objetivo no grupo adequado.
- Objetivo estratégico: resultado desejado, escrito com verbo de ação.
- Indicador: medida que permitirá avaliar o objetivo.
- Fórmula ou critério: explicação clara sobre como o indicador é calculado.
- Linha de base: situação atual, quando houver dados disponíveis.
- Meta: resultado esperado e prazo para alcançá-lo.
- Responsável: pessoa ou função encarregada de acompanhar o item.
- Iniciativas: ações concretas que podem impulsionar o resultado.
- Periodicidade: frequência de atualização e de revisão do quadro.
Indicadores ligados a vendas, faturamento e custos devem utilizar fontes confiáveis, como controles internos, sistema de gestão ou documentação fiscal. Para entender obrigações e serviços relacionados à emissão de documentos fiscais, consulte o portal da NFS-e Nacional.
Modelo editável
Modelo Editável Aqui
Clique em “Editar documento” para preencher os campos entre colchetes. As alterações ficam salvas apenas neste navegador.
MODELO DE BALANCED SCORECARD
PLANEJAMENTO E ACOMPANHAMENTO ESTRATÉGICO
IDENTIFICAÇÃO DA ORGANIZAÇÃO
RAZÃO SOCIAL OU NOME: [NOME DA EMPRESA, PROJETO OU PROFISSIONAL].
CPF/CNPJ: [CPF OU CNPJ].
ENDEREÇO: [RUA, NÚMERO, COMPLEMENTO, BAIRRO, CIDADE, UF E CEP].
RESPONSÁVEL PELO DOCUMENTO: [NOME COMPLETO].
CARGO OU FUNÇÃO: [CARGO OU FUNÇÃO].
PERÍODO DE VIGÊNCIA: [DATA INICIAL] A [DATA FINAL].
VERSÃO DO DOCUMENTO: [NÚMERO DA VERSÃO].
1. FINALIDADE E DIRECIONAMENTO ESTRATÉGICO
Este Balanced Scorecard tem por finalidade organizar, comunicar e acompanhar os objetivos estratégicos da organização identificada neste documento durante o período de vigência informado. O quadro deverá orientar reuniões de gestão, definição de prioridades, monitoramento de resultados e revisão de ações, sem substituir os controles financeiros, operacionais, fiscais, comerciais ou trabalhistas aplicáveis.
MISSÃO OU PROPÓSITO: [DESCREVER A RAZÃO DE EXISTIR DA EMPRESA, PROJETO OU ATIVIDADE].
VISÃO OU RESULTADO DESEJADO: [DESCREVER ONDE A ORGANIZAÇÃO PRETENDE CHEGAR NO PERÍODO].
PRIORIDADE ESTRATÉGICA CENTRAL: [DESCREVER A PRINCIPAL PRIORIDADE, COMO CRESCER COM RENTABILIDADE, MELHORAR O ATENDIMENTO, ORGANIZAR A OPERAÇÃO OU OUTRA].
2. CRITÉRIOS DE ACOMPANHAMENTO
Cada objetivo estratégico deverá possuir indicador, forma de cálculo ou critério de apuração, linha de base quando disponível, meta, prazo, responsável, fonte de dados e iniciativa relacionada. Os dados deverão ser registrados com critérios consistentes para permitir comparação entre os períodos.
PERIODICIDADE DE ATUALIZAÇÃO: [SEMANAL, QUINZENAL, MENSAL, TRIMESTRAL OU OUTRA].
PERIODICIDADE DA REUNIÃO DE REVISÃO: [SEMANAL, QUINZENAL, MENSAL, TRIMESTRAL OU OUTRA].
FONTE PRINCIPAL DOS DADOS: [SISTEMA DE GESTÃO, PLANILHA, RELATÓRIO FINANCEIRO, REGISTROS DE ATENDIMENTO, PESQUISA, NOTAS FISCAIS OU OUTRA].
3. PERSPECTIVA FINANCEIRA
3.1 OBJETIVO ESTRATÉGICO 1
OBJETIVO: [EXEMPLO: AUMENTAR A RENTABILIDADE DA OPERAÇÃO].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER COMO O INDICADOR SERÁ APURADO].
LINHA DE BASE: [VALOR ATUAL E PERÍODO DE REFERÊNCIA].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [LISTAR AS AÇÕES NECESSÁRIAS PARA ALCANÇAR A META].
SITUAÇÃO ATUAL: [NÃO INICIADO, EM ANDAMENTO, ATENÇÃO, CONCLUÍDO OU OUTRA].
OBSERVAÇÕES E DECISÕES: [REGISTRAR RISCOS, DESVIOS, PROVIDÊNCIAS E PRAZOS].
3.2 OBJETIVO ESTRATÉGICO 2
OBJETIVO: [DESCREVER O OBJETIVO FINANCEIRO].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [AÇÕES].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
4. PERSPECTIVA DOS CLIENTES
4.1 OBJETIVO ESTRATÉGICO 1
OBJETIVO: [EXEMPLO: ELEVAR A SATISFAÇÃO E A FIDELIZAÇÃO DOS CLIENTES].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [PESQUISA, SISTEMA, REGISTROS DE ATENDIMENTO OU OUTRA].
INICIATIVAS: [AÇÕES DE MELHORIA].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
4.2 OBJETIVO ESTRATÉGICO 2
OBJETIVO: [DESCREVER O OBJETIVO RELACIONADO A CLIENTES, MERCADO OU PÚBLICO].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [AÇÕES].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
5. PERSPECTIVA DOS PROCESSOS INTERNOS
5.1 OBJETIVO ESTRATÉGICO 1
OBJETIVO: [EXEMPLO: REDUZIR RETRABALHOS E MELHORAR O PRAZO DE ENTREGA].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [PADRONIZAÇÃO, TREINAMENTO, REVISÃO DE FLUXO, SISTEMA OU OUTRA].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
5.2 OBJETIVO ESTRATÉGICO 2
OBJETIVO: [DESCREVER O OBJETIVO RELACIONADO À OPERAÇÃO].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [AÇÕES].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
6. PERSPECTIVA DE APRENDIZADO E CRESCIMENTO
6.1 OBJETIVO ESTRATÉGICO 1
OBJETIVO: [EXEMPLO: DESENVOLVER AS COMPETÊNCIAS DA EQUIPE E MELHORAR A ORGANIZAÇÃO DO CONHECIMENTO].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [TREINAMENTO, MANUAL, SISTEMA, REUNIÃO DE APRENDIZADO OU OUTRA].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
6.2 OBJETIVO ESTRATÉGICO 2
OBJETIVO: [DESCREVER O OBJETIVO RELACIONADO A PESSOAS, TECNOLOGIA, CONHECIMENTO OU CULTURA].
INDICADOR: [NOME DO INDICADOR].
FÓRMULA OU CRITÉRIO DE CÁLCULO: [DESCREVER].
LINHA DE BASE: [VALOR ATUAL].
META: [VALOR OU PERCENTUAL] ATÉ [PRAZO].
RESPONSÁVEL: [NOME COMPLETO OU FUNÇÃO].
FONTE DOS DADOS: [FONTE].
INICIATIVAS: [AÇÕES].
SITUAÇÃO ATUAL: [SITUAÇÃO].
OBSERVAÇÕES E DECISÕES: [REGISTRO].
7. RELAÇÃO DE CAUSA E EFEITO
A organização deverá registrar, de forma resumida, como os objetivos se conectam. EXEMPLO DE ESTRUTURA: [CAPACITAR A EQUIPE E PADRONIZAR ROTINAS] CONTRIBUI PARA [MELHORAR A QUALIDADE E O PRAZO DOS PROCESSOS], O QUE CONTRIBUI PARA [ELEVAR A SATISFAÇÃO E A RETENÇÃO DE CLIENTES], GERANDO [MAIOR RECEITA, MARGEM OU SUSTENTABILIDADE FINANCEIRA].
RELAÇÃO ESTRATÉGICA DEFINIDA: [DESCREVER A CADEIA DE CAUSA E EFEITO DA ORGANIZAÇÃO].
8. REGISTRO DE REVISÕES E DELIBERAÇÕES
DATA DA REUNIÃO: [DATA].
PARTICIPANTES: [NOMES COMPLETOS E FUNÇÕES].
RESULTADOS ANALISADOS: [DESCREVER OS PRINCIPAIS RESULTADOS].
DESVIOS IDENTIFICADOS: [DESCREVER].
DECISÕES TOMADAS: [DESCREVER].
RESPONSÁVEIS E PRAZOS: [NOME, AÇÃO E PRAZO].
NECESSIDADE DE REVISÃO DE META, INDICADOR OU INICIATIVA: [SIM OU NÃO. JUSTIFICAR].
9. APROVAÇÃO
As pessoas signatárias declaram que analisaram o presente modelo de Balanced Scorecard e se comprometem a utilizar as informações nele registradas para fins de planejamento, acompanhamento e melhoria contínua, observados os limites de suas atribuições e as necessidades da organização.
[CIDADE] – [UF], [DIA] de [MÊS] de [ANO].
________________________________________
[NOME COMPLETO DO RESPONSÁVEL]
[CARGO OU FUNÇÃO]
CPF: [CPF]
________________________________________
[NOME COMPLETO DO APROVADOR OU SÓCIO]
[CARGO OU FUNÇÃO]
CPF: [CPF]
Como preencher o modelo passo a passo
O preenchimento deve começar pela estratégia e não pelos números disponíveis. Um indicador só é útil quando responde a uma pergunta importante para a decisão de gestão. Reserve um momento para discutir prioridades antes de distribuir metas.
- Delimite o período: informe se o BSC acompanhará um trimestre, semestre, ano ou um projeto específico.
- Escreva o objetivo principal: defina a prioridade estratégica em uma frase clara, como melhorar a rentabilidade sem comprometer a qualidade do atendimento.
- Liste objetivos por perspectiva: registre poucos objetivos relevantes em cada uma das quatro perspectivas.
- Escolha indicadores adequados: associe uma medida que demonstre, de forma objetiva, a evolução de cada objetivo.
- Defina a forma de cálculo: descreva a fonte dos dados, o numerador, o denominador quando aplicável e a unidade de medida.
- Registre a linha de base: anote o resultado atual ou, se ainda não houver histórico, marque a necessidade de apuração inicial.
- Estabeleça metas realistas: indique valor, unidade e prazo, considerando recursos, histórico e capacidade de execução.
- Nomeie responsáveis: atribua o acompanhamento a uma pessoa ou função, sem confundir responsabilidade com execução exclusiva.
- Defina iniciativas: descreva os projetos, rotinas ou melhorias necessárias para alcançar a meta.
- Agende revisões: escolha uma periodicidade e registre decisões, obstáculos e ajustes após cada reunião.
Ao construir metas, evite promessas vagas, como “melhorar bastante”. Prefira formulações observáveis, como reduzir o prazo médio de resposta de determinado patamar para outro até o fim do período definido. A meta deve ser compreensível para quem coleta o dado e para quem toma a decisão.
Tipos e variações do balanced scorecard
Não existe um único formato obrigatório. A estrutura deve atender ao porte, ao estágio de maturidade e ao objetivo do usuário. O mais importante é preservar uma relação coerente entre estratégia, medida, meta e ação.
BSC empresarial completo
Indicado para empresas que possuem áreas, equipe e rotina de reuniões gerenciais. Normalmente reúne objetivos corporativos, indicadores de desempenho, metas, responsáveis e iniciativas, podendo ser desdobrado para setores como comercial, operação e financeiro.
BSC simplificado para pequenos negócios
É apropriado para microempresas, profissionais autônomos e negócios em estruturação. Pode conter um ou dois objetivos por perspectiva e poucos indicadores-chave. A simplicidade aumenta a chance de atualização constante e de uso real na tomada de decisões.
BSC por projeto ou área
Essa variação acompanha uma iniciativa delimitada, como implantação de sistema, campanha de vendas ou melhoria do atendimento. As metas devem se relacionar ao escopo do projeto e ter início, acompanhamento e encerramento claramente definidos.
Mapa estratégico visual
O mapa estratégico sintetiza objetivos em blocos e setas de conexão. Ele pode complementar a planilha ou o quadro detalhado, tornando a comunicação mais simples em reuniões. Na categoria de mapas mentais, esse formato é útil para enxergar relações antes de definir os indicadores.
Cuidados e erros comuns na utilização
O Balanced Scorecard perde eficiência quando vira apenas um painel de números. A qualidade depende da escolha dos objetivos, da confiabilidade das informações e do compromisso de revisar resultados com regularidade.
- Medir tudo: um excesso de indicadores dispersa atenção. Selecione os que orientam decisões.
- Confundir indicador com objetivo: “faturamento mensal” é uma medida; “aumentar receita com rentabilidade” é um objetivo.
- Definir metas sem linha de base: sem saber o ponto de partida, é difícil avaliar se a meta é viável.
- Usar dados inconsistentes: critérios de cálculo mudando a cada mês impedem comparações válidas.
- Não indicar responsáveis: itens sem acompanhamento tendem a ser esquecidos.
- Focar apenas em finanças: resultados financeiros são importantes, mas dependem de clientes, processos e pessoas.
- Não revisar iniciativas: se uma ação não gera efeito, ela deve ser ajustada, substituída ou encerrada.
- Tratar a meta como punição: o painel deve apoiar aprendizado e decisão, não apenas cobrança.
Também vale proteger informações estratégicas e dados pessoais que eventualmente apareçam em controles de desempenho. A Lei Geral de Proteção de Dados Pessoais estabelece regras para o tratamento de dados pessoais, inclusive quando utilizados em contextos de gestão.
Como acompanhar e revisar os indicadores
O preenchimento inicial é apenas o começo. A utilidade do BSC aparece nas reuniões de acompanhamento, quando os dados são analisados e se decidem ações diante de avanços, desvios e mudanças no cenário.
Estabeleça uma frequência compatível com o indicador. Métricas operacionais podem ser vistas semanalmente; indicadores financeiros e estratégicos podem ser revisados mensalmente. Em cada encontro, compare o realizado com a meta, identifique causas, registre decisões e defina responsáveis pelos próximos passos.
“A liberdade de contratar será exercida em razão e nos limites da função social do contrato.”
Código Civil, art. 421
Embora essa regra trate de relações contratuais e não do BSC, ela reforça a importância de decisões empresariais responsáveis e coerentes com os compromissos assumidos. Quando as iniciativas do quadro envolvem fornecedores, prestadores ou parceiros, documente responsabilidades, prazos e condições de forma adequada.
Perguntas frequentes sobre modelo de balanced scorecard
O que significa Balanced Scorecard?
Balanced Scorecard significa, em tradução livre, placar ou painel balanceado de desempenho. O método propõe analisar os resultados por diferentes perspectivas, e não somente pela visão financeira.
Uma pequena empresa pode usar BSC?
Sim. Pequenas empresas podem se beneficiar de uma versão enxuta, com poucos objetivos e indicadores realmente relevantes. O principal é manter dados atualizados e revisar o documento com frequência definida.
Quantos indicadores devo colocar no BSC?
Não há quantidade fixa. Comece com poucos indicadores por perspectiva, priorizando aqueles ligados diretamente aos objetivos estratégicos. Um painel que não é acompanhado deve ser simplificado.
Qual é a diferença entre objetivo, indicador e meta?
O objetivo descreve o resultado desejado. O indicador mede a evolução em direção a esse resultado. A meta informa o patamar que se pretende atingir em um prazo determinado.
O BSC substitui o planejamento financeiro?
Não. Ele complementa controles financeiros, orçamento, fluxo de caixa e demais ferramentas de gestão. O BSC ajuda a relacionar dados financeiros com fatores que influenciam os resultados, como atendimento, processos e capacitação.
Com que frequência o Balanced Scorecard deve ser revisado?
A periodicidade depende do negócio e dos indicadores. Uma revisão mensal é comum para a gestão geral, mas alguns dados podem exigir acompanhamento semanal, enquanto metas estratégicas podem ser reavaliadas em intervalos maiores.
Referências
Vídeo explicativo

Sobre o autor
Stefano Barcellos
Editor e curador de modelos de documentos
Stefano Barcellos é editor do MSG Center e responsável pela curadoria dos modelos de documentos publicados no portal, com foco em linguagem clara, estrutura organizada e atualização constante do conteúdo.